Finanzas Familiares: Cómo Organizar el Dinero en Pareja y con Hijos (con Ejemplos)
Organizar las finanzas familiares consiste en acordar tres cosas entre todos los que aportan al hogar: cómo se reparten los gastos, quién decide qué y con qué frecuencia se revisan los números. El problema rara vez es la falta de dinero; casi siempre es la falta de un acuerdo claro. En esta guía comparo con números los tres modelos más usados para dividir gastos en pareja, te dejo una agenda para una reunión financiera mensual y una tabla para enseñar dinero a los hijos según su edad.
(Índice)
3 formas de dividir los gastos en pareja
La CONDUSEF describe dos modelos principales para el presupuesto del hogar en pareja: partes iguales o proporcional al ingreso. A esos dos se suma un tercero muy usado, el fondo común.
Ejemplo: Ana gana $12,000 y Luis $18,000 al mes. Los gastos comunes del hogar (renta, comida, servicios) suman $20,000.
| Modelo | Ana paga | Luis paga | A Ana le queda | A Luis le queda |
|---|---|---|---|---|
| 50/50 | $10,000 | $10,000 | $2,000 | $8,000 |
| Proporcional (40% / 60%) | $8,000 | $12,000 | $4,000 | $6,000 |
| Fondo común | Todo el ingreso se junta: $30,000 | Sobran $10,000 para ahorro y gastos personales acordados |
¿Cuál conviene?
- 50/50: funciona cuando ambos ganan parecido. Con ingresos muy distintos, como en el ejemplo, quien gana menos se queda casi sin margen, y eso suele generar tensión.
- Proporcional: es el más equilibrado cuando los ingresos son diferentes. Cada quien aporta según lo que gana y conserva una parte proporcional.
- Fondo común: da más visibilidad y facilita el ahorro conjunto, pero exige mucha confianza y acuerdos claros sobre los gastos personales.
Un consejo práctico, sin importar el modelo: que cada persona conserve una cantidad fija para gastos personales que no tenga que justificar. Evita la mayoría de las discusiones por compras pequeñas.
Cuentas: ¿juntas o separadas?
| Opción | Ventaja | Riesgo |
|---|---|---|
| Todo separado | Independencia total | Difícil ver el panorama completo del hogar |
| Una cuenta común + cuentas personales | Equilibrio entre transparencia y autonomía | Requiere acordar cuánto entra a la común |
| Todo junto | Máxima transparencia | Menos autonomía; más complicado si la relación termina |
El modelo híbrido (una cuenta común para los gastos del hogar y una personal para cada uno) es el que menos fricción genera en la mayoría de las parejas.
La reunión financiera mensual (30 minutos)
Hablar de dinero solo cuando hay un problema garantiza que la conversación sea tensa. Fijen una fecha al mes, por ejemplo el primer domingo, y sigan esta agenda:
- Revisar el mes anterior (10 min): ¿cuánto gastamos frente a lo planeado?
- Revisar las deudas (5 min): saldos, pagos y fechas límite.
- Revisar las metas (5 min): fondo de emergencia, vacaciones, enganche.
- Planear el próximo mes (10 min): gastos especiales que vienen (cumpleaños, inscripciones, seguros).
Si todavía no tienen un presupuesto en común, empiecen por la guía de cómo hacer un presupuesto.
Cómo enseñar dinero a los hijos según su edad
La CONDUSEF recomienda que niñas y niños ahorren una cantidad fija cada semana, aunque sea pequeña, y se pongan metas de acuerdo con su edad. Una guía práctica por etapas:
| Edad | Qué pueden aprender | Actividad concreta |
|---|---|---|
| 3 a 5 años | El dinero se cambia por cosas y se acaba | Alcancía transparente para ver cómo crece |
| 6 a 9 años | Esperar y elegir | Un “domingo” semanal pequeño dividido en tres frascos: gastar, ahorrar, compartir |
| 10 a 13 años | Metas y comparación de precios | Ahorrar para algo que quieren y comparar precios juntos en el súper |
| 14 a 17 años | Presupuesto propio y uso de una cuenta | Cuenta de ahorro juvenil y un presupuesto mensual para sus gastos |
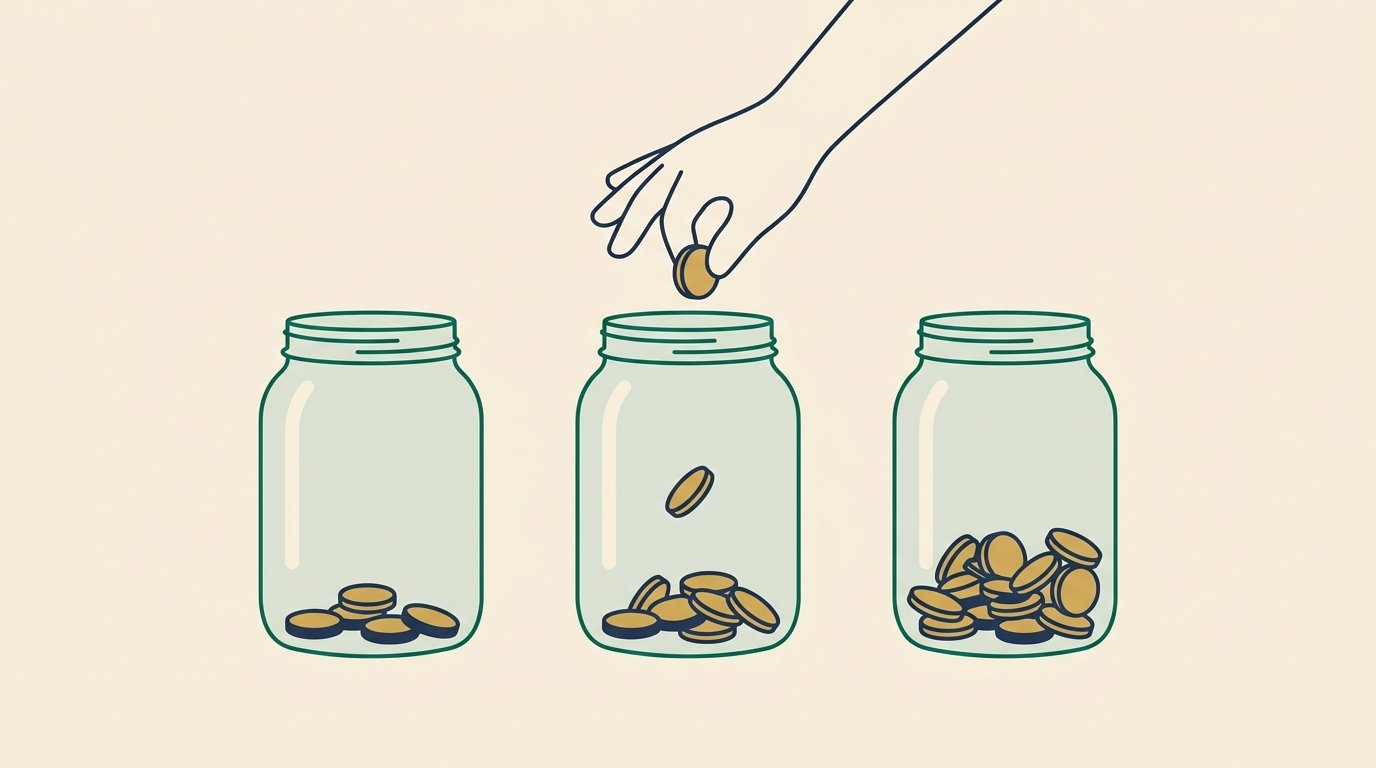
Lo que más enseña no es lo que dices, sino lo que ven. Si los niños escuchan que en casa se planea, se compara y se ahorra, lo repetirán.
El colchón de la familia
Un hogar con hijos tiene más imprevistos: enfermedades, uniformes, reparaciones. Por eso el fondo de emergencia de una familia suele necesitar ser más grande que el de una persona sola, idealmente de 6 meses de gastos.
Errores comunes
- No hablar de dinero hasta que hay una crisis. La conversación llega cargada de reproches.
- Que una sola persona sepa todo. Si quien administra se enferma o falta, el resto queda sin información.
- Ocultar deudas o compras. Es una de las principales causas de conflicto. La CONDUSEF lo resume en que hablar de dinero también es un acto de amor.
- Prestar dinero a familiares sin acuerdo entre la pareja.
Preguntas frecuentes
¿Qué modelo es más justo si uno de los dos no tiene ingresos?
El fondo común suele ser el más justo cuando una persona se dedica al cuidado del hogar o de los hijos, ya que ese trabajo tiene un valor económico aunque no reciba sueldo.
¿Cuánto debe ser el “domingo” de un niño?
No hay una cifra correcta. Lo importante es que sea constante y que el niño decida qué hacer con él, incluyendo equivocarse con montos pequeños.
¿Qué hacemos si uno es ahorrador y el otro gastador?
Acuerden primero el ahorro como un “gasto fijo” que sale al cobrar, y dejen a cada quien una cantidad personal libre. Así nadie siente que el otro controla todo.
Conclusión
Las finanzas familiares funcionan cuando hay reglas claras y conversaciones frecuentes. Elijan un modelo para dividir gastos, definan qué cuenta se usa para qué, agenden su reunión mensual y den a los hijos un espacio para practicar con dinero real. No hace falta ganar más para tener menos peleas por dinero; hace falta ponerse de acuerdo.
Última actualización: 11 de octubre de 2026
Fuentes
- CONDUSEF, Revista Proteja su Dinero: “Presupuesto del hogar en pareja” (febrero 2024)
- CONDUSEF, Revista Proteja su Dinero: “¡Ahorrar es cosa de niñas y niños!” (enero 2022)
- CONDUSEF, Revista Proteja su Dinero: “Hablar de dinero también es un acto de amor” (febrero 2026)
Este artículo tiene fines informativos y educativos. No constituye asesoría financiera personalizada.
3 comments