Tarjetas de Crédito Sin Checar Buró: 3 Tipos Reales, Cuánto Cuestan y Cómo Evitar Fraudes
Sí existen tarjetas de crédito sin checar buró en México, pero casi ninguna es “dinero fácil”: son tarjetas garantizadas (dejas un depósito), tarjetas digitales que te evalúan con otros datos o tarjetas departamentales con línea baja. Cualquier oferta que te pida pagar algo antes de entregarte la tarjeta no entra en ninguna de estas tres categorías: es fraude. En esta guía verás cómo funciona cada tipo, cuánto cuesta usarla con un ejemplo en números y cómo verificar que la institución existe.
¿Qué significa realmente “sin checar buró”?
“Sin buró” casi siempre quiere decir que la institución no te rechaza por no tener historial o por tener uno débil. No significa que tus pagos no se reporten: la mayoría de estas tarjetas sí informa al Buró de Crédito cómo pagas. Eso es una ventaja, porque es justo lo que te permite construir historial. También es un riesgo: si pagas tarde, ese atraso queda registrado.
Los 3 tipos de tarjetas sin revisión de buró
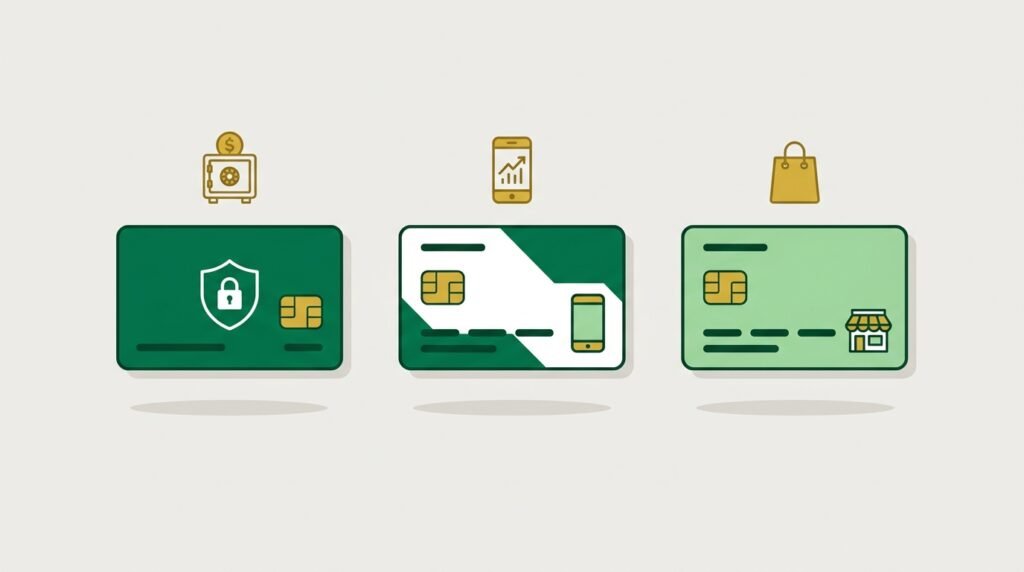
| Tipo | Cómo funciona | Línea inicial | Para quién sirve |
|---|---|---|---|
| Garantizada | Dejas un depósito que respalda tu línea de crédito | Igual o parecida a tu depósito | Quien empieza desde cero o quiere recuperar su historial |
| Digital (app) | Te evalúan con tus ingresos, tu celular o tu uso de la app | Baja al inicio; sube si pagas bien | Quien no tiene historial pero sí ingresos regulares |
| Departamental | Se usa sobre todo en una tienda o cadena | Baja | Compras puntuales en esa tienda |
Garantizadas. Son la opción más segura para empezar. El banco corre poco riesgo porque tiene tu depósito, y por eso casi no rechaza solicitudes. Úsala como herramienta: después de varios meses de buen uso, muchas instituciones te devuelven el depósito o te pasan a una tarjeta sin garantía.
Digitales. No piden depósito, pero compensan el riesgo con tasas altas. Funcionan bien si pagas el total cada mes y mal si cargas saldo.
Departamentales. Son fáciles de obtener, pero su uso es limitado y suelen tener intereses elevados. Sirven para una compra concreta, no como tarjeta principal.
Cuánto cuesta en realidad: ejemplo con $5,000
Las tarjetas que aceptan clientes sin historial cobran caro. Una comparación de Expansión de febrero de 2026 encontró CAT promedio de entre 136% y 158.3% sin IVA en Nu, Klar, Stori y Mercado Pago.
Supongamos que gastas $5,000 con una tasa anual de 92.5% más IVA, que es aproximadamente 8.9% al mes:
| Cómo pagas | Meses para liquidar | Total pagado | Intereses |
|---|---|---|---|
| El total antes de la fecha límite | 1 | $5,000 | $0 |
| $1,000 al mes | 7 | $6,922 | $1,922 |
| $500 al mes | 27 | $13,116 | $8,116 |
Cálculo aproximado, sin compras nuevas ni comisiones.
La diferencia es enorme. Pagando $500 al mes terminas pagando más de dos veces y media lo que compraste. Estas tarjetas sirven para construir historial pagando el total; para financiarte, son de los créditos más caros que existen. Si ya cargas saldos que no puedes cubrir, primero conviene un plan para salir de deudas antes de abrir otra tarjeta.
Señales de que la oferta es un fraude
Como mucha gente que busca “sin buró” tiene prisa por conseguir crédito, este tema atrae estafas. Desconfía si:
- Te piden un pago antes por “apertura”, “seguro”, “gestión” o “comisión”. La CONDUSEF lo repite: ninguna institución real cobra por adelantado para liberar un crédito.
- Te prometen montos altos sin requisitos ni identificación.
- Todo pasa por WhatsApp, Facebook o llamadas, nunca por una app o un sitio oficial.
- Usan el nombre y el logo de una financiera real. En agosto de 2026, la CONDUSEF reportó que 11 instituciones financieras fueron suplantadas por personas que ofrecían préstamos falsos.
Cómo verificar que la institución es real (3 pasos)
- Busca el nombre en el SIPRES de la CONDUSEF. Es el registro público de instituciones financieras. Si no aparece, no es una institución financiera o no cumple la ley.
- Compara los datos. El registro muestra el domicilio, el teléfono y el correo oficiales. Si quien te contactó usa otros, es una señal de alerta.
- Solicita solo por canales oficiales: la app de la tienda oficial o el sitio web de la institución. Si un “asesor” te contacta, confirma su identidad con la UNE (Unidad Especializada de Atención a Usuarios) de esa institución.
Cómo pasar a una tarjeta normal
- Usa poco de tu línea. Mantener el saldo bajo frente a tu límite da mejor señal que usarla al máximo.
- Paga el total antes de la fecha límite, no solo el mínimo.
- Después de 6 a 12 meses, pide un aumento de línea o pregunta si puedes pasar a una tarjeta sin garantía.
- Anota cada cargo. Llevar un control de gastos sencillo evita que la tarjeta se convierta en deuda sin que lo notes.
Preguntas frecuentes
¿Las tarjetas sin buró reportan al Buró de Crédito?
La mayoría sí, y por eso sirven para construir historial. Antes de solicitarla, confirma en el contrato o en la app que la institución reporta tus pagos.
¿Me devuelven el depósito de una tarjeta garantizada?
Generalmente sí: cuando cancelas la tarjeta sin adeudo o cuando la institución te pasa a una tarjeta sin garantía. Los plazos y las condiciones cambian según la institución, así que revisa tu contrato.
¿Puedo sacar una tarjeta si tengo atrasos en el buró?
Sí. La garantizada es la vía más común, porque tu depósito cubre el riesgo. Las tarjetas digitales pueden rechazarte según tu historial reciente.
¿Es seguro solicitar una tarjeta por WhatsApp?
Solo si el número está en el sitio oficial de la institución. Si alguien te escribe primero ofreciendo una tarjeta sin buró, trátalo como posible fraude hasta verificarlo en el SIPRES.
Conclusión
Una tarjeta sin buró no es un atajo hacia más dinero: es una herramienta para demostrar que pagas a tiempo. Si eliges una institución que puedes verificar, usas poco de la línea y pagas el total cada mes, en menos de un año puedes tener el historial que hoy te falta. ¿Cuál de los tres tipos encaja mejor con tu situación actual?
Última actualización: 12 de octubre de 2026
Fuentes
- CONDUSEF: Sistema de Registro de Prestadores de Servicios Financieros (SIPRES)
- ADN40: “Condusef avisa a quienes buscan un préstamo urgente: 11 instituciones financieras sufrieron suplantación de identidad” (septiembre de 2026)
- Expansión: “Nu, Klar, Stori, Mercado Pago: ¿quién cobra más caro por crédito?” (febrero de 2026)
Este artículo tiene fines informativos y educativos. No constituye asesoría financiera personalizada.
1 comentario