Cómo Ahorrar Dinero: 8 Métodos que Funcionan (con Números Reales)
Casi todos queremos ahorrar, y casi todos lo dejamos “para cuando sobre”. El problema es que nunca sobra. Para ahorrar dinero de forma constante, el método más efectivo es invertir el orden: separar el ahorro en cuanto cobras, de forma automática, y vivir con lo que queda. Abajo tienes ocho métodos concretos, cada uno con números, para que elijas los que encajan contigo.
El dato que explica por qué cuesta tanto
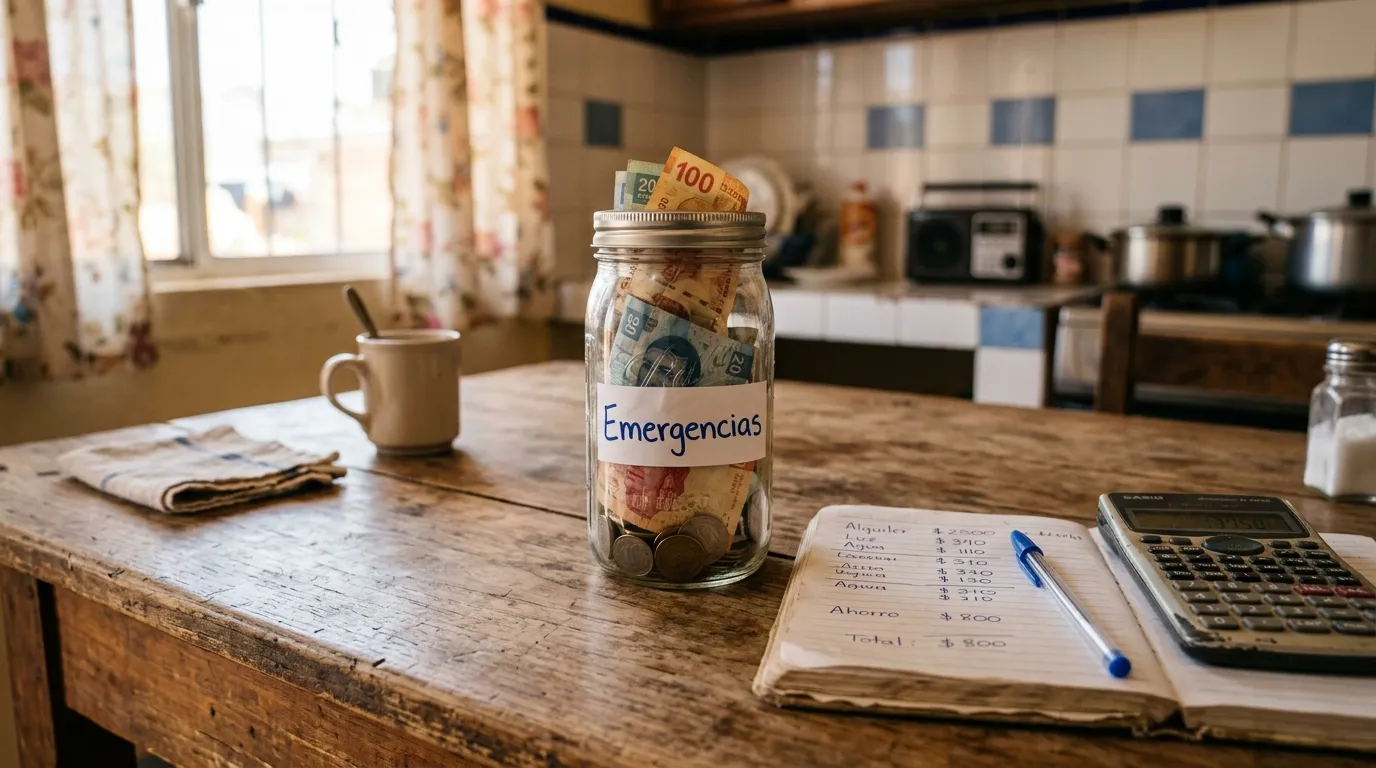
Según la Encuesta Nacional de Inclusión Financiera 2024 del INEGI, el 63% de los mexicanos de 18 a 70 años tiene una cuenta de ahorro formal. Aun así, el ahorro informal sigue muy presente: el 41% de quienes ahorran guardan dinero en casa y el 20% participa en tandas.
Guardar en casa no es malo en sí, pero ese dinero no genera rendimiento, no está protegido y es muy fácil de gastar. Varios de los métodos de abajo atacan justo ese problema.
1. Págate primero (y que sea automático)
Programa una transferencia a una cuenta separada el mismo día que cobras. Si el ahorro depende de tu fuerza de voluntad a fin de mes, va a perder contra cualquier antojo.
Empieza con un porcentaje que no duela: 5% o 10% de tu ingreso. Si cobras $12,000 al mes, el 10% son $1,200. Cuando te acostumbres, sube un punto cada pocos meses.
2. Encuentra tus gastos hormiga
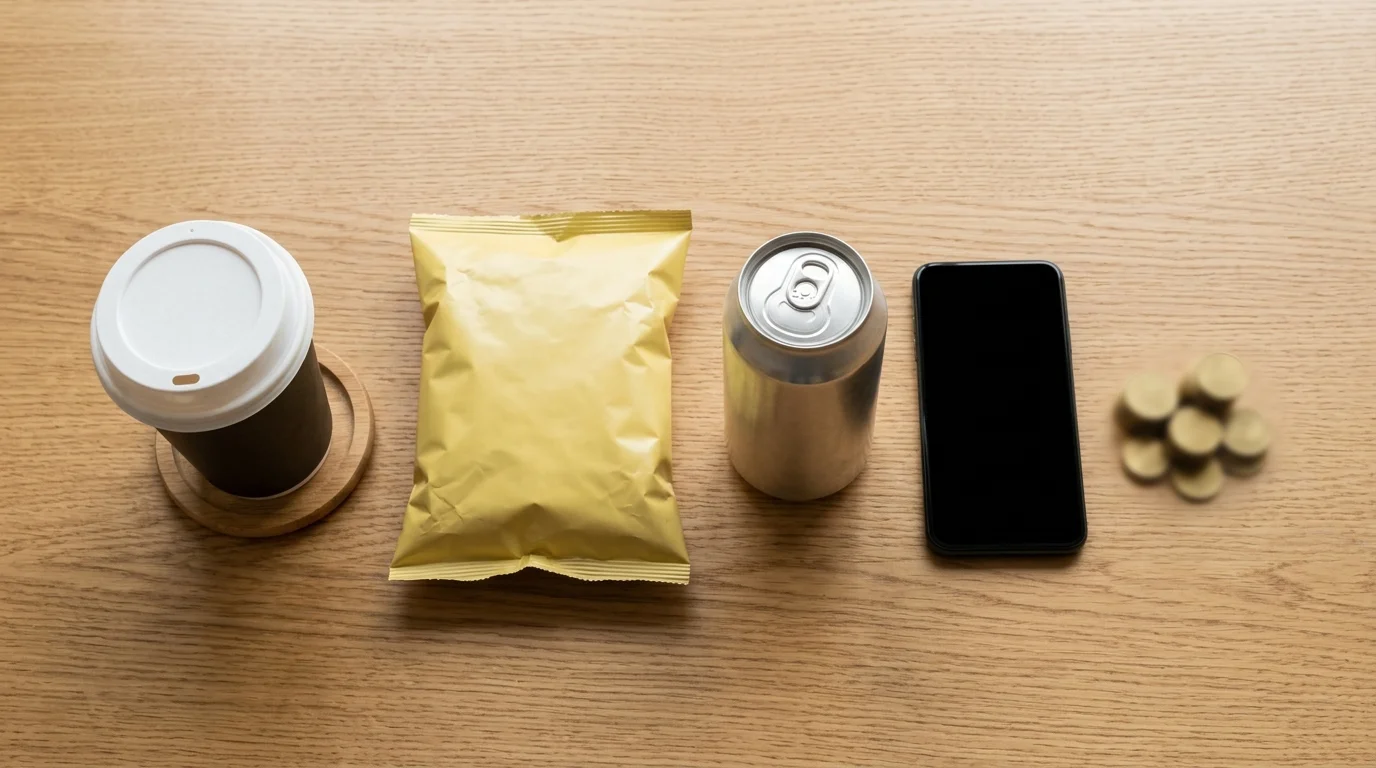
Los gastos hormiga son compras pequeñas y frecuentes que no sientes una por una. Un ejemplo de un mes típico:
| Gasto hormiga | Frecuencia | Al mes | Al año |
|---|---|---|---|
| Café de $45 | 22 días hábiles | $990 | $11,880 |
| Snack o refresco de $30 | 22 días hábiles | $660 | $7,920 |
| Comida a domicilio de $150 | 4 veces | $600 | $7,200 |
| Suscripción de $139 que no usas | 1 vez | $139 | $1,668 |
| Total | $2,389 | $28,668 |
No se trata de eliminar todo. Si recortas solo la mitad, ya tienes más de $14,000 al año para ahorrar. Revisa tu estado de cuenta del último mes y marca lo que no recuerdas haber disfrutado.
3. Haz un presupuesto con el ahorro como gasto fijo
Si el ahorro aparece en tu presupuesto como “lo que sobra”, va a ser cero. Ponlo como una línea fija, igual que la renta. El método 50/30/20 sugiere destinar el 20% de tus ingresos a ahorro y deudas. Si todavía no tienes un presupuesto, aquí te explico cómo hacer uno paso a paso.
4. Prueba el reto de las 52 semanas
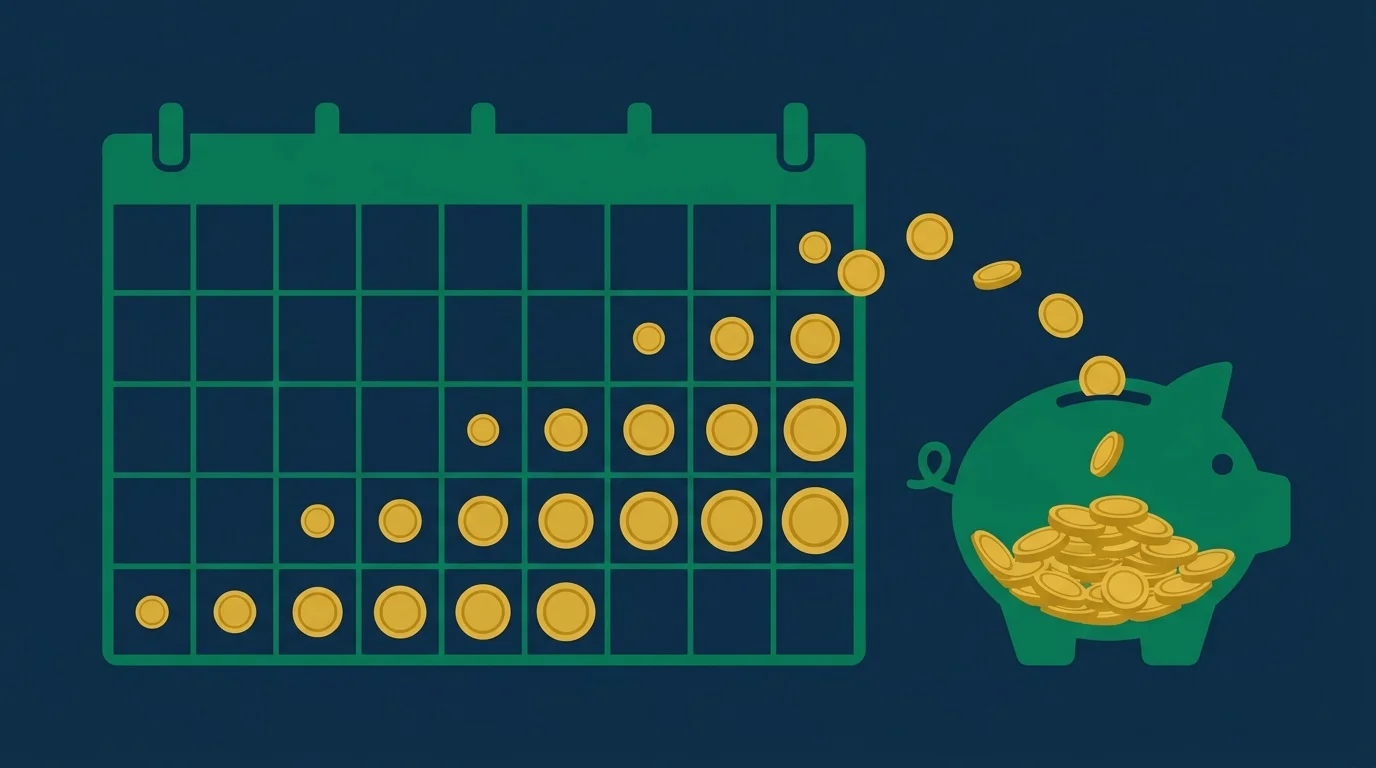
Cada semana ahorras un poco más que la anterior: la semana 1 guardas $20, la semana 2 $40, la semana 3 $60, y así hasta la semana 52, cuando guardas $1,040. Al final del año juntas $27,560.
Si $20 de base es mucho, empieza con $10: al final del año tendrás $13,780. Un truco útil es hacerlo al revés, empezando por la cantidad grande en enero, cuando tienes más motivación, y terminando con montos pequeños en diciembre, cuando hay más gastos.
5. Ahorra en una cuenta que pague rendimiento
Dejar el ahorro en tu cuenta de nómina hace que se mezcle con el gasto diario. Una cuenta separada que pague intereses resuelve dos cosas a la vez: lo apartas de la vista y crece.
Un ejemplo: si guardas $1,000 al mes durante 3 años en una cuenta que paga 10% anual, juntas unos $41,800. De eso, $36,000 los pusiste tú y casi $5,800 son rendimiento. Antes de abrir una cuenta, revisa que la entidad esté regulada y protegida:
- En México, los depósitos bancarios están protegidos por el IPAB hasta 400 mil UDIS por persona y por banco, más de 3.4 millones de pesos en 2026.
- En Colombia, el seguro de depósitos de Fogafín cubre hasta 50 millones de pesos en cuentas de ahorro, cuentas corrientes y CDT.
6. Usa la regla de las 48 horas para compras no planeadas
Antes de comprar algo que no estaba en tu lista, espera dos días. Si después de 48 horas lo sigues queriendo y cabe en tu presupuesto, cómpralo. Muchas veces el impulso desaparece y el dinero se queda donde estaba.
7. Ahorra los aumentos y los ingresos extra
Cuando te suben el sueldo, recibes aguinaldo, prima o un pago extra, ahorra al menos la mitad antes de acostumbrarte a gastarlo. Como nunca formó parte de tu gasto mensual, no lo vas a extrañar.
8. Ponle nombre a cada ahorro
“Ahorrar” en abstracto motiva poco. “Viaje a Oaxaca en diciembre: $12,000” motiva mucho más. Separa cuentas o apartados con nombre y meta: imprevistos, vacaciones, enganche de un coche. La prioridad número uno suele ser tu fondo de emergencia, porque sin él cualquier imprevisto te obliga a usar tarjeta.
Errores comunes al intentar ahorrar
- Ahorrar mientras pagas deudas con intereses altos. Si tu tarjeta cobra 60% anual y tu ahorro rinde 10%, cada peso en la deuda rinde más. Primero arma un colchón pequeño y luego enfócate en salir de deudas.
- Ponerte metas imposibles. Ahorrar el 30% el primer mes y abandonarlo en el segundo es peor que ahorrar el 5% todo el año.
- Tener el ahorro a un clic del gasto. Si está en la misma app y en la misma cuenta, lo vas a usar.
- No revisar el progreso. Mirar cómo crece el saldo una vez al mes refuerza el hábito.
Preguntas frecuentes
¿Cuánto dinero debo ahorrar al mes?
Una referencia común es el 20% del ingreso, pero lo importante es empezar. Si hoy solo puedes 5%, empieza con 5% y súbelo poco a poco.
¿Es mejor ahorrar en efectivo o en el banco?
En una cuenta regulada, porque está protegida (IPAB en México, Fogafín en Colombia), puede generar rendimiento y es más difícil gastarla por impulso. El efectivo en casa se puede perder, robar o gastar sin darte cuenta.
¿Cómo ahorrar si gano poco?
Con montos pequeños y automáticos. El reto de 52 semanas con base de $10 y la eliminación de un par de gastos hormiga pueden sumar más de $15,000 al año sin cambiar tu ingreso.
¿Las tandas son una buena forma de ahorrar?
Ayudan a crear disciplina, pero no generan rendimiento y dependen de que todos cumplan. Si participas, que sea con personas de mucha confianza y nunca con dinero que necesitas para gastos básicos.
Tu primer paso, hoy
No necesitas aplicar los ocho métodos a la vez. Elige uno, el que te parezca más fácil, y aplícalo este mes. Lo más probable es que la transferencia automática del método 1 sea la que más dinero te deje a fin de año, justamente porque no depende de que te acuerdes.
Aviso: este contenido es educativo y no constituye asesoría financiera personalizada.
Fuentes consultadas: INEGI y CNBV, Encuesta Nacional de Inclusión Financiera (ENIF) 2024; IPAB, protección al ahorro bancario; Fogafín, seguro de depósitos. Ejemplos numéricos: cálculos propios con montos y tasas ilustrativas. Última actualización: octubre de 2026.
Publicar comentario