Finanzas Personales: Guía Completa para Organizar tu Dinero desde Cero
¿Cuántas veces has llegado a fin de mes preguntándote a dónde se fue tu dinero, sin tener una respuesta clara? Es una de las preguntas más comunes que existen, y también una de las más reveladoras: si no puedes responderla con precisión, probablemente no tienes un sistema claro de finanzas personales, y eso no es un defecto de carácter, es simplemente falta de estructura.
Las finanzas personales no son un tema reservado para quienes estudiaron economía o contabilidad. Son, en realidad, un conjunto de hábitos y decisiones que cualquier persona puede aprender a manejar, sin importar su nivel de ingresos actual.
En este artículo quiero darte una visión completa del tema: qué abarca realmente el concepto de finanzas personales, por dónde empezar si sientes que no tienes ningún control sobre tu dinero, y qué prácticas marcan la mayor diferencia a largo plazo.
(Índice)
¿Qué abarca realmente el concepto de finanzas personales?
Las finanzas personales abarcan todas las decisiones relacionadas con el manejo de tu dinero a lo largo de tu vida: cuánto ganas, cuánto gastas, cuánto ahorras, cómo manejas tus deudas, cómo te proteges ante imprevistos, y cómo planeas tu futuro financiero, incluyendo tu retiro.
No se trata únicamente de llevar un presupuesto o de ahorrar dinero. Es un sistema integral donde cada decisión afecta a las demás: cuánto gastas influye en cuánto puedes ahorrar, y cuánto ahorras influye en tu capacidad de enfrentar imprevistos sin generar deuda adicional.
¿Por qué es un tema que casi nadie nos enseña?
Esta es una pregunta que me hice constantemente mientras investigaba para este blog. La mayoría de los sistemas educativos tradicionales enseñan matemáticas, historia y ciencias, pero rara vez incluyen contenido estructurado sobre cómo manejar el dinero en la vida real.
Como resultado, la mayoría de las personas aprende sobre finanzas personales de la peor forma posible: a través de sus propios errores, deudas acumuladas, o situaciones de crisis financiera que pudieron haberse evitado con conocimientos básicos adquiridos con anticipación.
La buena noticia es que, aunque no lo hayamos aprendido en la escuela, nunca es tarde para empezar a construir estos conocimientos por nuestra cuenta.
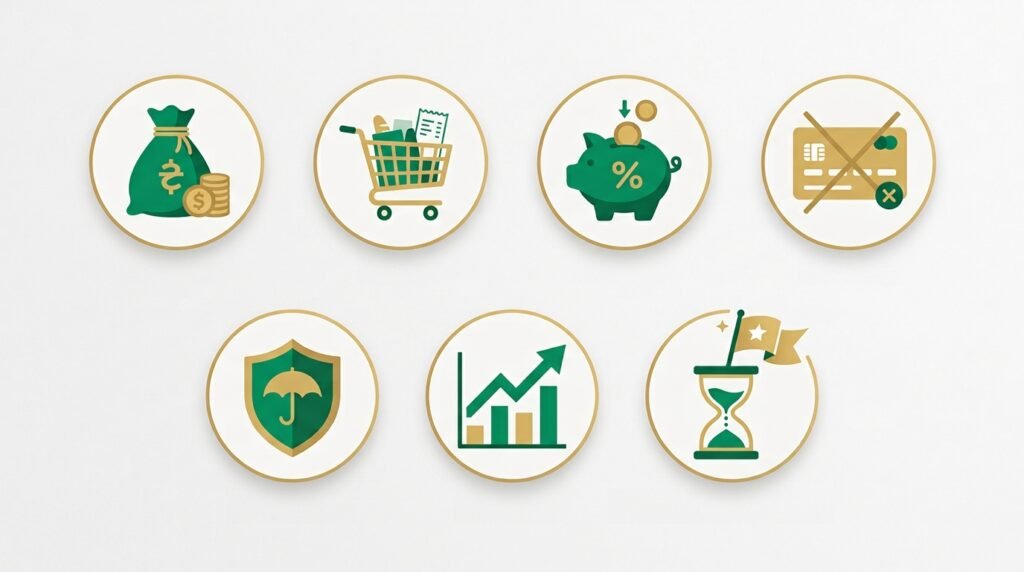
7 pilares fundamentales de las finanzas personales
1. Ingresos Entender no solo cuánto ganas, sino también si existe la posibilidad de diversificar tus fuentes de ingreso con el tiempo.
2. Gastos Tener claridad total sobre en qué se va tu dinero, distinguiendo entre gastos esenciales y gastos discrecionales.
3. Ahorro Construir el hábito de apartar una parte de tu ingreso de forma constante, idealmente de manera automática.
4. Deudas Entender qué deudas tienes, sus condiciones, y tener un plan claro para manejarlas de forma responsable.
5. Protección financiera Contar con un fondo de emergencia y, según tu situación, seguros que te protejan ante eventos inesperados.
6. Inversión Hacer que tu dinero trabaje para ti a largo plazo, en lugar de simplemente acumularlo sin ningún rendimiento.
7. Planeación a futuro Tener metas financieras claras, incluyendo la planeación de tu retiro, sin importar qué tan lejano parezca ese momento hoy.
Las etapas para organizar tu vida financiera desde cero
Etapa 1: Diagnóstico honesto Antes de cambiar nada, necesitas saber exactamente cuál es tu situación actual: ingresos, gastos, deudas y ahorros existentes.
Etapa 2: Estructura básica Crea un presupuesto simple, establece un fondo de emergencia inicial, y empieza a automatizar lo que puedas.
Etapa 3: Consolidación Trabaja en reducir deudas de consumo, fortalece tu fondo de emergencia hasta cubrir varios meses de gastos, y mantén el hábito de ahorro constante.
Etapa 4: Crecimiento Una vez que tienes una base sólida, empieza a explorar opciones de inversión y diversificación de ingresos, siempre de forma informada.
Etapa 5: Optimización continua Revisa periódicamente tu situación financiera, ajustando tus decisiones conforme cambian tus circunstancias de vida.
Lo que realmente funciona a largo plazo
- La constancia supera a la intensidad. Pequeñas acciones sostenidas en el tiempo generan mejores resultados que esfuerzos intensos y esporádicos.
- Automatizar reduce la dependencia de la fuerza de voluntad. Entre menos decisiones manuales requiera tu sistema financiero, más fácil será mantenerlo.
- La educación financiera continua marca la diferencia. Aprender un poco cada mes, aunque sea de fuentes gratuitas y oficiales, mejora significativamente la calidad de tus decisiones con el tiempo.
- Medir tu progreso con indicadores simples. Tu patrimonio neto, calculado como tus activos menos tus deudas, es un mejor indicador de progreso que solo mirar tu salario mensual.
- Ajustar el sistema, no abandonarlo, cuando algo no funciona. Un mes complicado no significa que todo el sistema esté mal, generalmente solo requiere un ajuste puntual.
Errores comunes que sabotean tu progreso
- No tener ninguna visibilidad clara de tus gastos mensuales, lo cual impide identificar patrones y oportunidades de mejora
- Posponer el ahorro hasta “ganar más dinero”, cuando en realidad el hábito importa más que el monto inicial
- Acumular deudas de consumo sin un plan claro para pagarlas, dejando que los intereses crezcan mes tras mes
- No contar con ningún tipo de fondo de emergencia, lo cual obliga a recurrir a deuda ante cualquier imprevisto
- Comparar tu situación financiera con la de otras personas en redes sociales, ignorando que cada contexto es distinto
- Evitar aprender sobre el tema por considerarlo “aburrido” o “complicado”, cuando en realidad los conceptos básicos son mucho más simples de lo que parecen
- Tomar decisiones financieras importantes de forma impulsiva, sin darte tiempo para comparar opciones o consultar fuentes confiables
Preguntas frecuentes
¿Por dónde debo empezar si nunca he organizado mis finanzas? Empieza por un diagnóstico honesto: registra tus ingresos y gastos actuales durante al menos un mes antes de hacer cualquier cambio.
¿Necesito ganar mucho dinero para tener buenas finanzas personales? No. Las finanzas personales bien manejadas son igual de importantes, o incluso más, para personas con ingresos limitados, ya que cada decisión tiene mayor impacto relativo.
¿Cuánto tiempo toma ver resultados reales? Los primeros cambios visibles suelen notarse entre uno y tres meses de aplicar un sistema constante, aunque los resultados más significativos toman más tiempo en consolidarse.
¿Es necesario contratar un asesor financiero para empezar? No es obligatorio al inicio. Puedes construir una base sólida con recursos gratuitos y educación financiera básica antes de considerar asesoría profesional para decisiones más complejas.
¿Debo enfocarme primero en ahorrar o en pagar deudas? Generalmente se recomienda mantener un fondo de emergencia básico mientras trabajas en reducir deudas de alto interés de forma simultánea.
¿Las finanzas personales son diferentes según el país donde vivo? Los principios generales son universales, aunque las herramientas específicas, como el sistema de pensiones o las opciones de inversión disponibles, varían según cada país.
Conclusión
Organizar tus finanzas personales no es un proyecto que se termina en un fin de semana, es un proceso continuo que se ajusta a lo largo de toda tu vida. Y eso, lejos de ser desalentador, es en realidad una buena noticia: siempre hay margen para mejorar, sin importar en qué punto te encuentres ahora.
Empieza con lo básico, sé paciente con el proceso, y recuerda que cada pequeña decisión financiera de hoy es la base de la tranquilidad que estás construyendo para tu futuro.
No necesitas dominar los siete pilares al mismo tiempo. De hecho, intentar avanzar en todos a la vez suele generar más frustración que progreso real.
Elige uno para empezar, probablemente el diagnóstico de tus gastos actuales, y una vez que ese hábito esté consolidado, avanza al siguiente. Con el tiempo, estos pilares dejan de sentirse como tareas separadas y se convierten simplemente en la forma natural en la que manejas tu dinero.
Este artículo tiene fines informativos y educativos. No constituye asesoría financiera personalizada. Te recomendamos consultar directamente con un asesor certificado antes de tomar decisiones financieras importantes.
Publicar comentário