Seguro de Vida Suramericana (SURA): Qué Debes Saber Antes de Contratarlo
“El seguro de vida Suramericana, más conocido como SURA, es una de las aseguradoras más reconocidas de Colombia. ¿Has visto ese nombre mencionado junto a tu crédito bancario o en publicidad de seguros, y te preguntas exactamente qué es y qué cubre? No estás solo: su nombre aparece constantemente asociado a créditos hipotecarios, tarjetas de crédito y pólizas de vida independientes.”
Como con cualquier decisión financiera imhttps://www.segurossura.com.co/portante, antes de contratar o de simplemente entender un seguro que ya tienes asociado a un crédito, vale la pena conocer bien de qué se trata, qué tipos de planes existen, y qué preguntas deberías hacerte antes de firmar cualquier documento.
En este artículo quiero explicarte, de forma clara, qué es Seguros de Vida Suramericana, qué tipos de planes ofrece generalmente el mercado de este tipo de aseguradoras, y qué debes revisar siempre antes de contratar un seguro de vida, sea con esta compañía o con cualquier otra.
“¿Qué es el Seguro de Vida Suramericana?
Seguros de Vida Suramericana S.A., conocida comercialmente como SURA, es una de las aseguradoras de vida más grandes y antiguas de Colombia, parte del Grupo SURA, un conglomerado financiero con presencia en varios países de Latinoamérica.
Puedes consultar directamente la información oficial de sus productos, coberturas y canales de atención en el sitio oficial de Seguros SURA donde también puedes verificar los documentos legales de cada plan antes de contratarlo.
Como cualquier aseguradora que opera en Colombia, está regulada y supervisada por el organismo financiero correspondiente del país, lo cual es un elemento importante a verificar antes de contratar cualquier producto financiero, sin importar qué tan conocida sea la marca.
¿Por qué su nombre aparece tan seguido asociado a créditos bancarios?
Es común que los bancos ofrezcan seguros de vida vinculados a créditos, como hipotecas o préstamos de consumo, como una forma de proteger tanto al banco como al deudor ante un fallecimiento o incapacidad que impida seguir pagando la deuda.
Este tipo de alianzas entre bancos y aseguradoras está regulada por la Superintendencia Financiera de Colombia organismo encargado de supervisar tanto a bancos como a aseguradoras que operan en el país, para proteger los derechos del consumidor financiero.
En estos casos, el banco actúa como tomador de la póliza en nombre del cliente, y la aseguradora es quien realmente asume el compromiso de pago en caso de que ocurra el evento cubierto, generalmente el fallecimiento o la incapacidad total del deudor.
9 aspectos que debes revisar antes de contratar cualquier seguro de vida
1. Qué cubre exactamente la póliza Revisa si cubre solo fallecimiento, o si incluye coberturas adicionales como invalidez o enfermedades graves.
2. Las exclusiones específicas Cada póliza tiene situaciones en las que no aplica el pago; conocerlas evita sorpresas al momento de un reclamo.
3. Si el seguro está vinculado a una deuda específica En seguros asociados a créditos, el beneficiario principal suele ser el banco, hasta el monto de la deuda pendiente.
4. Las edades de ingreso y permanencia Cada plan tiene rangos de edad específicos tanto para contratar como para mantener la cobertura vigente.
5. El costo real de la prima Entender cómo se calcula el costo, y si está incluido dentro de la cuota de un crédito o se paga de forma independiente.
6. Si existe renovación automática Algunos seguros se renuevan automáticamente cada año; es importante saber si esto aplica a tu póliza específica.
7. Los canales oficiales de atención y reclamación Verifica los números y canales oficiales antes de necesitarlos, para evitar caer en canales fraudulentos en caso de una reclamación real.
8. Si el seguro incluye algún componente de ahorro Algunos planes de vida combinan protección con un fondo de ahorro acumulativo, lo cual cambia significativamente cómo funciona el producto.
9. La reputación y tiempo de respuesta de la aseguradora Investigar la experiencia de otros clientes en el proceso de reclamación es tan importante como revisar el precio de la póliza.
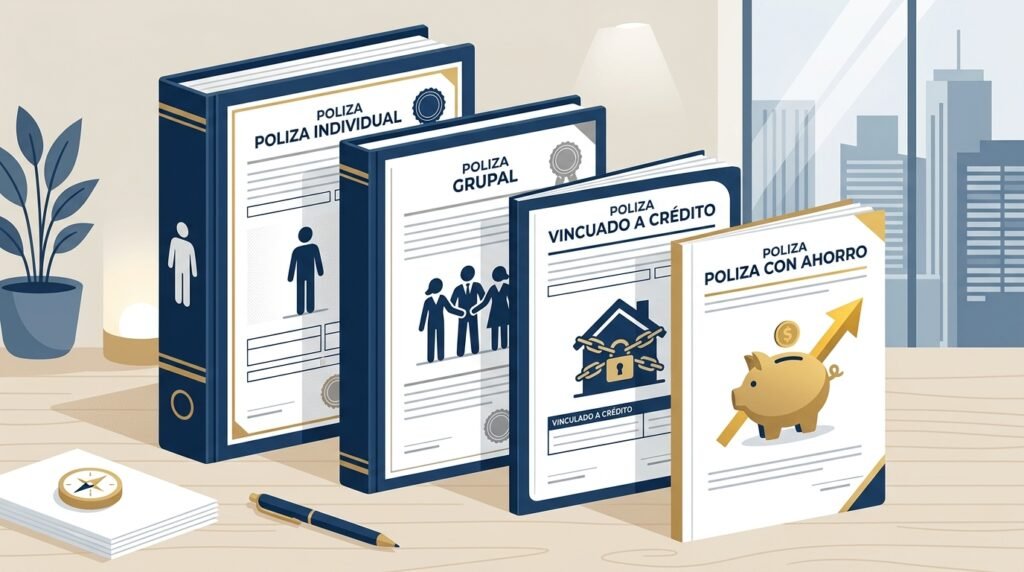
Los tipos de planes de vida que existen en el mercado
Planes de vida individual Contratados de forma independiente por una persona, generalmente con beneficiarios definidos libremente por el asegurado.
Planes de vida grupal Ofrecidos a través de empleadores, asociaciones o entidades como cajas de compensación, cubriendo a un grupo de personas bajo una misma póliza.
Seguros de vida asociados a créditos Vinculados específicamente a un préstamo o hipoteca, donde el beneficio principal cubre el saldo pendiente de la deuda en caso de fallecimiento o incapacidad.
Planes de vida con ahorro Combinan la protección tradicional del seguro de vida con un componente de ahorro o inversión que se acumula con el tiempo.
Lo que realmente funciona al evaluar una aseguradora
- Verificar que esté autorizada por el organismo regulador correspondiente. Esto aplica sin importar qué tan reconocida sea la marca en el mercado.
- Leer el condicionado completo, no solo el resumen comercial. Los documentos legales completos suelen estar disponibles públicamente en el sitio oficial de la aseguradora.
- Comparar con al menos otra opción del mercado. Incluso las aseguradoras más grandes no siempre ofrecen la mejor relación cobertura-precio para tu situación específica.
- Preguntar directamente sobre dudas antes de firmar. Cualquier aseguradora seria debería poder explicarte con claridad las condiciones de su producto antes de que te comprometas.
- Guardar toda la documentación de tu póliza. Esto facilita cualquier proceso de reclamación futuro, sin depender únicamente de la memoria o de terceros.
Errores comunes al contratar este tipo de seguro
- Aceptar un seguro vinculado a un crédito sin leer sus condiciones específicas
- No verificar si existen coberturas adicionales disponibles más allá del fallecimiento
- Ignorar las exclusiones detalladas en el condicionado completo
- No informar a los beneficiarios sobre la existencia de la póliza
- Asumir que todas las aseguradoras grandes ofrecen exactamente las mismas condiciones
- No actualizar los datos de beneficiarios después de cambios importantes en la vida familiar
Preguntas frecuentes
¿Seguros de Vida Suramericana es una aseguradora regulada en Colombia? Sí, opera bajo la supervisión del organismo regulador financiero del país, como toda aseguradora legalmente autorizada para operar.
¿Es lo mismo un seguro de vida independiente que uno asociado a un crédito? No necesariamente. Los seguros asociados a créditos suelen tener al banco como beneficiario principal hasta el monto de la deuda, mientras que un seguro independiente te permite designar libremente a tus beneficiarios.
¿Puedo cancelar un seguro de vida asociado a mi crédito? Depende de las condiciones específicas de tu contrato y del tipo de crédito; es recomendable consultar directamente con la entidad financiera correspondiente.
¿Qué pasa si mi banco cambia de aseguradora? Es una práctica posible dentro del sector financiero; en esos casos, las condiciones de la nueva póliza deberían comunicarse claramente a los clientes afectados.
¿Cómo presento una reclamación ante esta aseguradora? A través de sus canales oficiales de atención, que puedes verificar directamente en su sitio web, evitando intermediarios no verificados.
¿Los seguros con ahorro son mejores que los seguros de vida tradicionales? No necesariamente mejores, simplemente distintos. Dependen de si buscas solo protección, o protección combinada con un componente de acumulación de capital.
Conclusión
Sea que ya tengas un seguro de vida asociado a un crédito con esta u otra aseguradora, o que estés considerando contratar uno de forma independiente, el proceso de decisión debería ser siempre el mismo: entender exactamente qué cubre, verificar que la entidad esté debidamente regulada, y comparar antes de comprometerte con cualquier producto financiero de este tipo.
Reconocer el nombre de una aseguradora no debería reemplazar nunca la tarea de leer y entender las condiciones específicas de tu propia póliza.
Este artículo tiene fines informativos y educativos, no está patrocinado ni afiliado a ninguna aseguradora mencionada. No constituye asesoría financiera personalizada. Verifica siempre la información directamente con la aseguradora y con el organismo regulador de tu país.

1 comentário