Cómo Salir de Deudas: Plan Paso a Paso con Ejemplo en Números
Si pagas solo el mínimo de una tarjeta con $18,000 de saldo, podrías tardar más de 12 años en liquidarla. Para salir de deudas de verdad necesitas un plan de seis pasos: dejar de sumar deuda nueva, hacer una lista de lo que debes, calcular cuánto puedes pagar al mes, cubrir el mínimo de todas, poner el dinero extra en una sola deuda hasta cerrarla y armar un pequeño colchón para imprevistos. Abajo te explico cada paso, comparo los dos métodos más usados con números reales y te digo qué hacer si ni así te alcanza.
Por qué el pago mínimo te mantiene endeudado
En México, el pago mínimo de una tarjeta lo define una regla del Banco de México: es el mayor entre el 1.5% del saldo más intereses e IVA, o el 1.25% de tu línea de crédito. Esa fórmula está hecha para que nunca caigas en impago. No está hecha para que salgas rápido.
Un ejemplo: con una deuda de $18,000 a una tasa de 60% anual más IVA, pagando solo el mínimo cada mes, tardarías unos 153 meses (casi 13 años) en liquidarla y pagarías más de $60,000 solo en intereses e IVA. Es más de tres veces lo que debías.
Por eso el primer cambio de mentalidad es este: el mínimo es el piso, no el plan.
Paso a paso para salir de deudas
1. Deja de agregar deuda nueva
No sirve de nada pagar $3,000 a la tarjeta si este mes le cargas $3,500. Mientras dure el plan, guarda las tarjetas, quita los datos de tus apps de compras y usa débito o efectivo para el gasto diario.
2. Haz una lista completa de lo que debes
Para cada deuda anota cuatro datos: a quién le debes, saldo total, tasa de interés anual y pago mínimo. Los encuentras en tu estado de cuenta. Muchas personas se sorprenden al sumar todo, y está bien: no puedes resolver un problema que no has medido.
3. Calcula cuánto puedes pagar al mes
Este número sale de tu presupuesto: ingresos menos gastos necesarios. Si todavía no tienes uno, empieza por aquí: cómo hacer un presupuesto. Lo que quede después de los gastos esenciales es tu “monto para deudas”.
4. Paga el mínimo de todas
Nunca dejes una deuda sin su pago mínimo. Atrasarte genera intereses moratorios, comisiones y reportes negativos en el buró de crédito, y eso complica todo lo demás.
5. Pon todo el extra en una sola deuda
Lo que sobre después de cubrir los mínimos va completo a una sola deuda. Cuando la liquidas, sumas lo que pagabas en ella a la siguiente. Así el pago “crece” solo, sin que tengas que ganar más. Qué deuda atacar primero depende del método que elijas (lo comparo abajo).
6. Arma un colchón pequeño mientras pagas
Si a mitad del plan se descompone el coche y no tienes ahorro, vuelves a la tarjeta y retrocedes meses. Aparta aunque sea una cantidad pequeña cada mes para imprevistos. Aquí explico cuánto y dónde guardarlo: fondo de emergencia.
Método avalancha vs bola de nieve: el ejemplo con números
Hay dos formas de decidir a qué deuda va el dinero extra:
- Avalancha: primero la deuda con la tasa de interés más alta. Matemáticamente, es la que menos intereses te cobra.
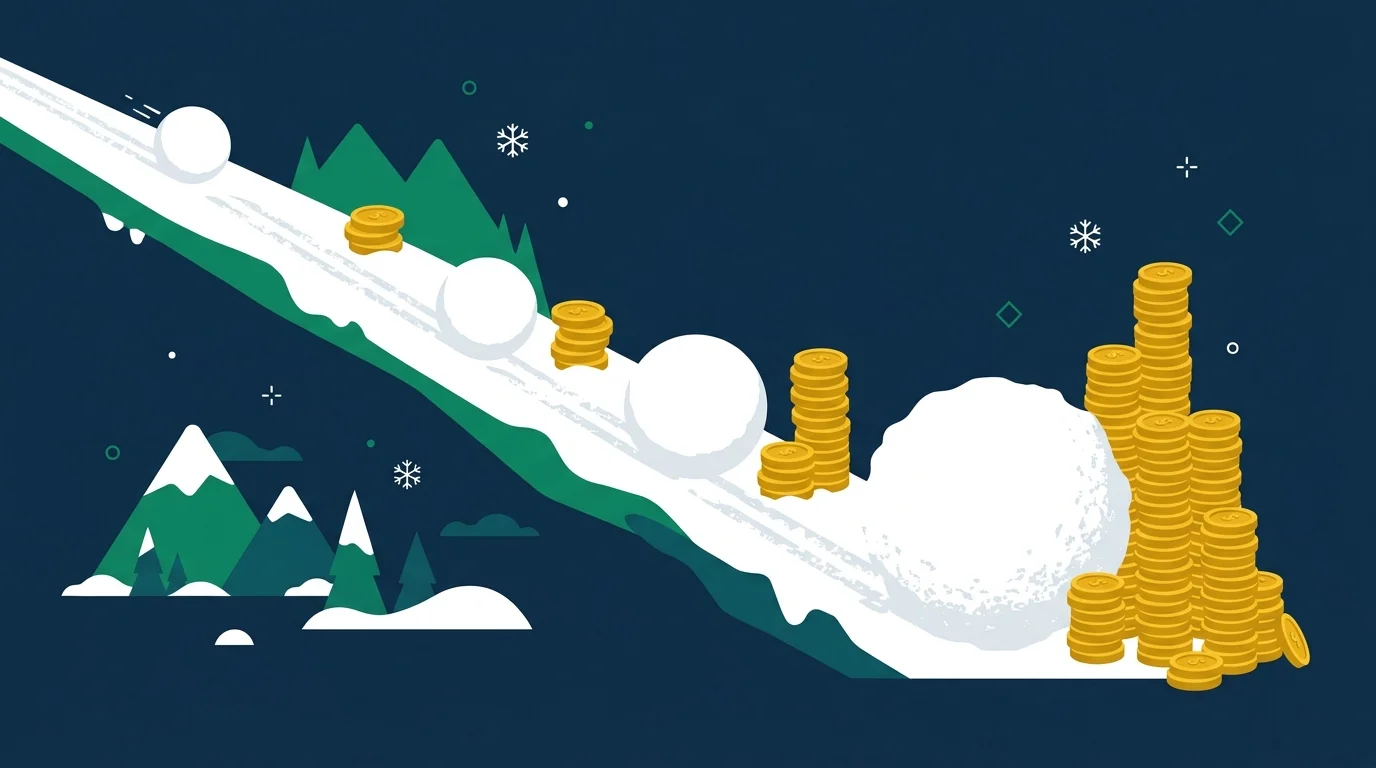
- Bola de nieve: primero la deuda con el saldo más pequeño. Cierras deudas antes, y eso motiva a seguir.
Supongamos que tienes estas tres deudas (tasas anuales de ejemplo) y puedes destinar $4,500 al mes en total:
| Deuda | Saldo | Tasa anual | Pago mínimo |
|---|---|---|---|
| Tarjeta 1 | $18,000 | 60% | $900 |
| Tarjeta 2 | $7,000 | 45% | $350 |
| Préstamo personal | $25,000 | 36% | $1,300 |
| Total | $50,000 | $2,550 |
Los mínimos suman $2,550, así que quedan $1,950 extra cada mes. Esto pasa con cada método:
| Avalancha | Bola de nieve | |
|---|---|---|
| Primera deuda liquidada | Tarjeta 1, mes 8 | Tarjeta 2, mes 4 |
| Segunda deuda liquidada | Tarjeta 2, mes 10 | Tarjeta 1, mes 11 |
| Libre de deudas | Mes 15 | Mes 15 |
| Intereses pagados | $14,686 | $15,500 |
La avalancha ahorra unos $800 en este ejemplo. La bola de nieve te da tu primera victoria en el mes 4 en vez del mes 8. Las dos terminan en el mes 15, y ambas son muchísimo mejores que pagar solo mínimos.
¿Cuál elegir? Si eres constante y te motivan los números, avalancha. Si ya intentaste pagar tus deudas antes y lo dejaste a medias, bola de nieve: el mejor método es el que sí vas a sostener.
Calculadora: avalancha vs bola de nieve
Escribe tus deudas (en tu moneda) y cuánto puedes pagar en total cada mes. Deja en blanco las filas que no uses.
Cálculo aproximado con interés mensual = tasa anual ÷ 12, sin comisiones ni IVA. Úsalo como guía, no como cifra exacta de tu banco.
Qué hacer si no te alcanza ni para los mínimos
Si al hacer la lista descubres que los mínimos superan lo que puedes pagar, el plan cambia:
- Habla con tu banco antes de atrasarte. Pide una reestructura: más plazo, menor pago mensual o una tasa más baja. Es más fácil negociar estando al corriente que con meses de atraso. La CONDUSEF tiene una guía específica para esta situación.
- Desconfía de los despachos que prometen “limpiar” tu deuda. Muchos cobran por adelantado y te piden dejar de pagar al banco mientras “negocian”. Eso puede dejarte con más deuda y peor historial.
- En Colombia, revisa la tasa de usura. Es el tope legal de interés que te pueden cobrar. Para octubre de 2026, la Superintendencia Financiera la fijó en 28.59% efectivo anual para crédito de consumo y ordinario. Si te cobran más, es ilegal y puedes denunciarlo. El tope cambia cada mes, así que verifica el vigente.
- Busca un ingreso extra temporal. Vender cosas que no usas o tomar trabajos por proyecto durante unos meses puede marcar la diferencia entre avanzar y estancarte.
Errores comunes al intentar salir de deudas
- Pedir un préstamo para pagar tarjetas y seguir usándolas. Consolidar puede servir si la tasa nueva es menor, pero solo si cierras o guardas las tarjetas. Si no, terminas con el préstamo y las tarjetas llenas otra vez.
- Repartir el extra entre todas las deudas. Pagar un poco más a cada una se siente justo, pero diluye el esfuerzo. Concentrarlo en una sola acelera todo.
- Olvidar las deudas “pequeñas”. Un crédito de tienda o una compra a meses también tiene intereses y también puede reportarte al buró.
- No revisar el estado de cuenta. Comisiones por anualidad, seguros que no pediste o cargos duplicados pueden estar inflando tu deuda.
Preguntas frecuentes
¿Es mejor el método avalancha o bola de nieve?
La avalancha te hace pagar menos intereses; la bola de nieve te da victorias más rápido. Si la diferencia en tu caso es pequeña, como en el ejemplo de arriba, elige el que te mantenga motivado.
¿Conviene pedir un préstamo para pagar mis tarjetas?
Solo si la tasa del préstamo es claramente menor que la de las tarjetas, el pago mensual cabe en tu presupuesto y dejas de usar las tarjetas. Compara el CAT (costo anual total) en México o la tasa efectiva anual en Colombia, no solo la cuota.
¿Qué pasa si dejo de pagar una deuda?
Se generan intereses moratorios y comisiones por pago tardío, y el atraso se reporta al buró de crédito. Eso hace más difícil y más caro conseguir crédito después. Si no puedes pagar, negocia antes de atrasarte.
¿Cuánto tiempo tarda salir de deudas?
Depende del monto, las tasas y cuánto puedas pagar al mes. Haz tu lista, calcula tu monto disponible y simula: en el ejemplo de arriba, $50,000 en deudas con $4,500 al mes se liquidan en unos 15 meses.
La bola de nieve también puede rodar a tu favor
Las deudas crecen solas porque los intereses se suman cada mes. El plan de este artículo usa el mismo mecanismo en sentido contrario: cada deuda que cierras libera dinero que hace más grande el siguiente pago. Al principio parece lento, pero después del primer cierre el avance se acelera. Hoy puedes dar el paso más sencillo: abrir tus estados de cuenta y escribir la lista.
Aviso: este contenido es educativo y no constituye asesoría financiera personalizada.
Fuentes consultadas: Banco de México, Circular 13/2011 (reglas de pago mínimo de tarjetas de crédito); CONDUSEF, Conduguía “¿Debes y ya no puedes pagar?”; Superintendencia Financiera de Colombia, certificación del interés bancario corriente y tasa de usura, octubre de 2026. Ejemplos numéricos: cálculos propios con tasas ilustrativas. Última actualización: octubre de 2026.
1 comentario