Cómo Invertir Dinero: Guía para Principiantes en 5 Pasos (México y Colombia)
Para empezar a invertir dinero desde cero no necesitas mucho capital: en México puedes hacerlo desde $100 pesos en CETES a través de Cetesdirecto, y en Colombia con un CDT en un banco vigilado. El orden importa más que el monto: primero un fondo de emergencia, después eliminar deudas caras, luego elegir un instrumento según tu plazo y, finalmente, automatizar una aportación mensual. Esta guía te lleva por esos cinco pasos con cifras actualizadas a octubre de 2026.
(Índice)
Paso 1: Prepara el terreno antes de invertir
Invertir sin una base es como construir sin cimientos. Antes de poner un peso en cualquier instrumento, revisa dos cosas:
- ¿Tienes un fondo de emergencia? Si un gasto imprevisto te obligaría a retirar tu inversión antes de tiempo, perderías parte del rendimiento. Empieza por tu fondo de emergencia.
- ¿Tienes deudas con intereses altos? Una tarjeta de crédito puede cobrarte mucho más de lo que cualquier inversión segura te va a pagar. Pagar esa deuda es, en la práctica, la inversión con mejor rendimiento garantizado. Si es tu caso, empieza por un plan para salir de deudas.
Paso 2: Define para qué y para cuándo
El plazo decide el tipo de inversión, no al revés:
| Si necesitas el dinero en… | Prioridad | Opciones típicas |
|---|---|---|
| Menos de 1 año | Que no pierda valor y puedas sacarlo | CETES a 28 o 91 días, depósitos a plazo, CDT corto |
| 1 a 5 años | Ganarle a la inflación con riesgo bajo | CETES a plazos más largos, pagarés bancarios, CDT a 1–2 años |
| Más de 5 años (retiro, patrimonio) | Crecimiento | Fondos de inversión diversificados, aportaciones voluntarias a tu Afore |
Paso 3: Entiende riesgo, rendimiento e inflación
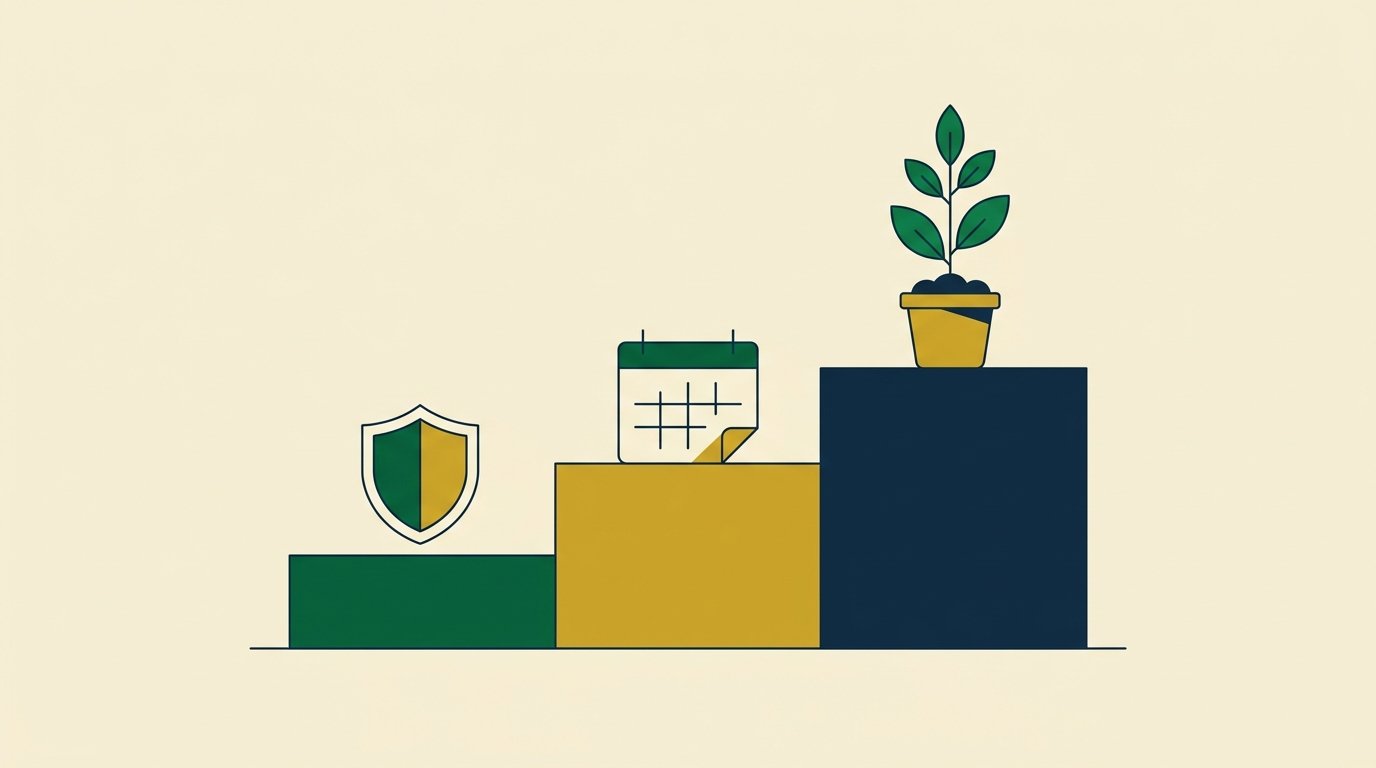
Todo instrumento combina tres cosas: riesgo (qué tan probable es perder), rendimiento (cuánto ganas) y liquidez (qué tan rápido recuperas tu dinero). No existe uno que sea máximo en las tres.
Y hay un cuarto factor que casi todos olvidan: la inflación. En septiembre de 2026 la inflación anual en México fue de 3.45%, según el INEGI. Si los CETES a 28 días pagan 6.09%, tu ganancia real, antes de impuestos, es de aproximadamente 2.6 puntos al año. Dejar el dinero quieto en una cuenta que no paga intereses significa perder poder de compra cada mes.
Paso 4: Elige dónde empezar
En México
| Opción | Desde | Protección | Ten en cuenta |
|---|---|---|---|
| CETES vía Cetesdirecto | $100 | Respaldo del Gobierno de México | Sin comisiones; plazos desde 1 mes |
| Pagaré o depósito a plazo bancario | Depende del banco | IPAB, hasta 400 mil UDIS por persona y por banco | Compara la GAT real entre bancos |
| Fondos de inversión | Depende de la operadora | No los cubre el IPAB | Más rendimiento potencial, más riesgo |
| Aportaciones voluntarias a tu Afore | Montos pequeños | Regulado por CONSAR | Ideal para el largo plazo; tiene reglas de retiro |
Cetesdirecto es el punto de partida más común para principiantes. Según la CONDUSEF, puedes invertir desde solo 100 pesos, sin comisiones, con tu CURP y una cuenta de débito a tu nombre.
Si prefieres un banco, recuerda que el seguro de depósitos del IPAB cubre cuentas, pagarés y depósitos a plazo, pero no acciones ni fondos de inversión.
En Colombia
El primer paso más común es un CDT (Certificado de Depósito a Término) en una entidad vigilada por la Superintendencia Financiera. Los CDT están cubiertos por el seguro de depósitos de Fogafín, que protege hasta $50 millones por persona en cada entidad. Para horizontes más largos existen los fondos de inversión colectiva, que no tienen esa garantía.
Paso 5: Empieza con poco y automatiza
El monto inicial importa menos que la constancia. Un ejemplo ilustrativo, suponiendo un rendimiento de 6% anual capitalizado mensualmente y sin contar impuestos:
| Aportación mensual | Plazo | Total aportado | Valor final aproximado | Ganancia |
|---|---|---|---|---|
| $1,000 | 5 años | $60,000 | $69,770 | $9,770 |
| $1,000 | 10 años | $120,000 | $163,879 | $43,879 |
Y si esos mismos $60,000 se quedan en efectivo durante 5 años con una inflación de 3.45% anual, su poder de compra equivaldría a unos $50,640 de hoy.
Cetesdirecto permite programar un ahorro recurrente automático. Si lo activas el día que cobras, inviertes antes de tener la tentación de gastarlo.
Cuándo diversificar
Cuando tu inversión crezca y tu fondo de emergencia esté completo, no pongas todo en un solo instrumento. Una regla simple para principiantes: lo de corto plazo en instrumentos protegidos (CETES, depósitos, CDT) y solo lo de largo plazo en opciones con más riesgo, como fondos. Antes de dar ese paso, considera hablar con un asesor certificado.
Señales de fraude
- Te prometen rendimientos fijos muy por encima de los CETES o los CDT. Nadie regulado garantiza 5% mensual.
- Te piden reclutar a otras personas para ganar más: es un esquema piramidal.
- La empresa no aparece en los registros oficiales. En México verifica en el SIPRES de la CONDUSEF; en Colombia, en la lista de entidades vigiladas de la Superintendencia Financiera.
- Te presionan para decidir hoy. Una inversión legítima no caduca en horas.
Preguntas frecuentes
¿Con cuánto dinero puedo empezar a invertir?
En México, desde $100 pesos en Cetesdirecto. En Colombia, el monto mínimo de un CDT depende de cada banco. Lo importante es empezar y aumentar poco a poco.
¿Los CETES pagan impuestos?
Sí. Se retiene ISR sobre los intereses, con una tasa que se actualiza cada año. El rendimiento que ves en la subasta es antes de esa retención.
¿Es mejor invertir o pagar mis deudas primero?
Si tu deuda cobra más intereses de lo que te pagaría la inversión, que es lo normal con tarjetas de crédito, conviene pagar la deuda primero.
¿Puedo perder dinero en CETES?
Si los mantienes hasta su vencimiento, recibes lo pactado. El riesgo real es que la inflación suba por encima de la tasa, lo que reduciría tu ganancia real.
Conclusión
Invertir no empieza el día que eliges un instrumento, sino el día que ordenas tu base: fondo de emergencia, cero deudas caras y un plazo claro. Con eso resuelto, $100 pesos en CETES o un CDT pequeño son un primer paso real. Programa una aportación automática, revisa tu avance cada mes y deja que el tiempo haga su trabajo.
Última actualización: 11 de octubre de 2026
Fuentes
- CONDUSEF, Revista Proteja su Dinero: “¡Haz crecer tu dinero!” (agosto 2025)
- IPAB (gob.mx): “La importancia del Seguro de Depósitos Bancarios”
- Fogafín: “¿Qué es el Seguro de Depósitos?” y Resolución JD 001 de 2026
- INEGI: inflación anual de septiembre de 2026 (3.45%)
- Banco de México: resultados de la subasta de valores gubernamentales del 6 de octubre de 2026
Este artículo tiene fines informativos y educativos. No constituye asesoría financiera personalizada. Consulta con un asesor certificado antes de invertir.
2 comments